

令和9年度 個人住民税(町・県民税)の主な改正点
物価上昇局面における税負担の調整および就業調整への対応として、次の内容が令和9年度(令和8年分所得)から適用となります。1 給与所得控除の見直し
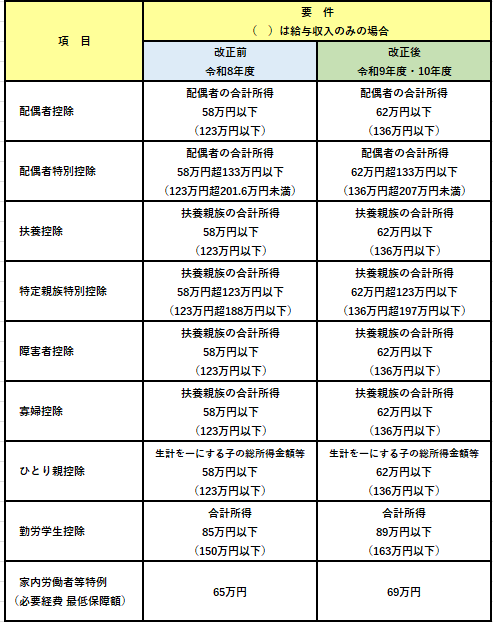
2 各種扶養控除等に関する所得要件額の引き上げ
3 住宅ローン控除の延長
1 給与所得控除の見直し
給与所得者に適用される給与所得控除について、最低保障額が65万円から69万円に、また、69万円から5万円を上乗せする特例(令和9年度・令和10年度に限る)が創設され、最低保障額は74万円に引き上げられます。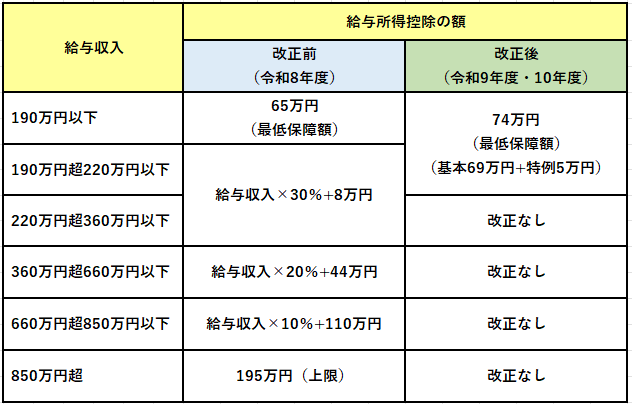
2 各種扶養控除等に関する所得要件額の引き上げ
3 住宅ローン控除の延長
住宅ローン控除が5年間延長され、令和8年1月1日から令和12年12月31日までに入居した人も対象になります。住宅ローン控除の適用条件や借入限度額等について、詳しくは以下の国土交通省ホームページをご覧ください。
国土交通省ホームページ(外部リンク)
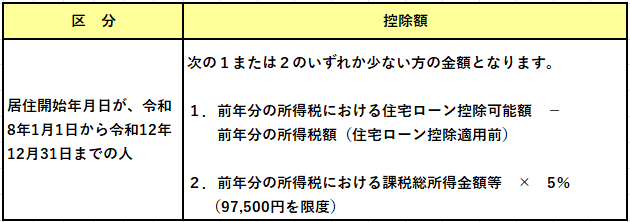
住宅ローン控除可能額で所得税から控除しきれなかった額が翌年度の個人住民税(町・県民税)から控除されますが、その控除額は次の表のとおりです。