

合計所得金額、総所得金額、総所得金額等の違いについて
「合計所得金額」、「総所得金額」、「総所得金額等」は、個人住民税(町民税・県民税)の計算に用いられています。どれも所得の合計を表す言葉ですが、税法上少しずつ違いがあり、それらが用いられる場面が異なります。このページでは、「合計所得金額」、「総所得金額」、「総所得金額等」の違いを説明するとともに、どのような場面で用いられるのか説明します。
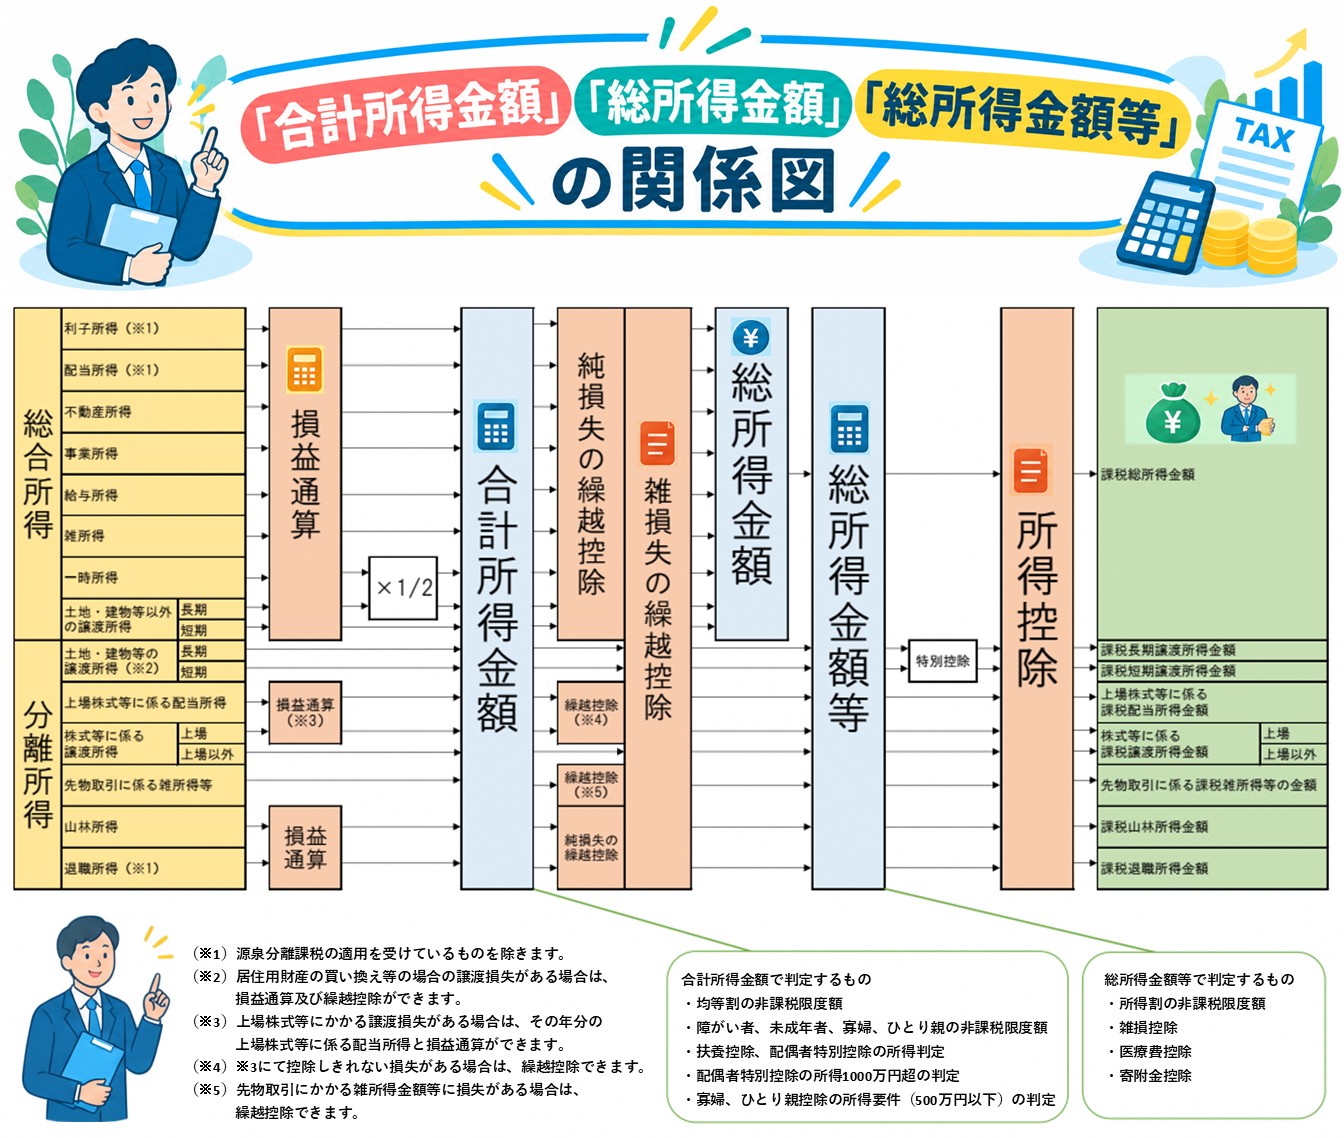
「合計所得金額」、「総所得金額」、「総所得金額等」の関係図
合計所得金額とは
合計所得金額とは、配当所得、不動産所得、事業所得(営業・農業)、給与所得、雑所得(公的年金等に係る所得など)などの「総合所得」を合計した金額(純損失または雑損失等の繰越控除を適用する前の金額)のことをいいます。なお、土地・建物等の譲渡所得などの分離所得も含まれます。
・土地・建物等の譲渡所得など、分離課税の所得については特別控除適用前の所得金額で計算します。
・源泉分離課税の対象となる退職所得は含まれません。
・上場株式等の配当所得や、源泉徴収を選択した特定口座内の上場株式等の譲渡所得は、申告すると合計所得金額に含まれます。
合計所得金額を用いて判定するもの
・均等割の非課税限度額・障害者、未成年者、寡婦、ひとり親の非課税限度額
・扶養控除、配偶者特別控除の所得判定
・配偶者特別控除の所得1,000万円超の判定
・寡婦、ひとり親控除の所得要件(500万円以下)の判定
※上場株式等の譲渡損失の繰越控除や居住用財産の3,000万円特別控除を適用した場合などは、それらの繰越控除前(特別控除前)の所得金額で判定するため、均等割が課税されたり、扶養から外れたりすることがあります。そのため、確定申告で上場株式の譲渡所得の繰越損失を適用し、還付申告する場合は注意です。
総所得金額とは
総所得金額とは、総合所得【利子所得、配当所得、不動産所得、事業所得(営業・農業)、給与所得、雑所得、総合課税の短期譲渡(特別控除後の金額)、総合課税の長期譲渡所得および一時所得(特別控除後の2分の1の金額)】に損益通算や、前年から繰り越しした純損失や雑損失の繰越控除を適用した後の金額のことをいいます。分離所得は含みません。総所得金額等とは
総所得金額等とは、合計所得金額に、純損失や雑損失等の繰越控除を適用した後の所得すべてを合計した金額のことをいいます。上記の総所得金額は総合所得のみであるのに対し、総所得金額等は分離所得も含みます。合計所得金額と同様、土地・建物等の譲渡所得など、分離課税の所得については特別控除適用前の所得金額で計算します。
総所得金額等を用いて判定するもの
・所得割の非課税限度額・医療費控除の金額(総所得金額等が200万円未満の場合は総所得金額等の5%を超えた金額)
・寄附金控除の金額(1.特定寄附金額の合計額 2.総所得金額等の30%のいずれか低い金額から2,000円を控除した金額)
・雑損控除の金額の算定(1.差引損失額-総所得金額等の10% 2.差引損失額のうち災害関連支出の金額-50,000円のいずれか大きいほうの金額)など
※差引損失額=損失額-保険金等による補てん額など